متانول ایران؛ خطای سیاستگذاری در تبدیل مزیت گاز به ارزش اقتصادی
متانول خود یک محصول فرآوری شده است. شاید در نگاه اول کلمه خام فروشی بی معنا به نظر برسد. اما متوقف ماندن زنجیره ارزش محصول تا رسیدن به متانول و عدم توجه به محصولات پاییندستی، کم از خام فروشی گاز ندارد. این همان دامی است که صنعت پتروشیمی ایران, امروز در آن گرفتار شده است.
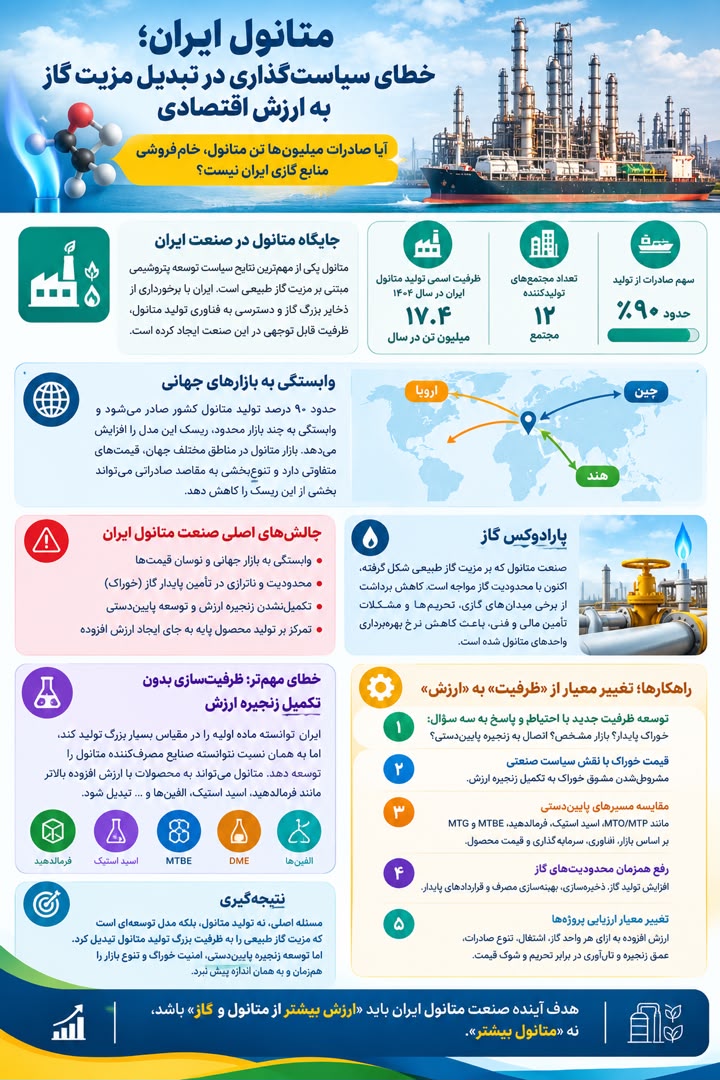
صنعت متانول ایران یکی از مهمترین نتایج سیاست توسعه پتروشیمی مبتنی بر مزیت گاز طبیعی است. ایران با در اختیار داشتن ذخایر بزرگ گاز و دسترسی به فناوری شناختهشده تولید متانول، طی سالهای گذشته ظرفیت قابل توجهی در این صنعت ایجاد کرده است. بر اساس مطالعات شرکت زنجیره ارزش نفت و گاز مهام ظرفیت اسمی تولید متانول ایران در سال ۱۴۰۴ به حدود ۱۷.۴ میلیون تن در سال و تعداد مجتمعهای تولیدکننده به ۱۲ مجتمع رسیده است. همچنین حدود ۹۰ درصد تولید متانول کشور صادر میشود (شرکت زنجیره ارزش نفت و گاز مهام، 1404). وابستگی به چند بازار محدود نیز ریسک این مدل را افزایش میدهد. بازار متانول یک بازار واحد و با قیمت یکسان در همه مناطق نیست و تفاوت قیمت میان بازارهایی مانند اروپا، آسیا و چین میتواند قابلتوجه باشد. بنابراین، تنوعبخشی به مقصدهای صادراتی، در کنار توسعه زنجیره پاییندستی، میتواند بخشی از ریسک درآمدی صنعت متانول ایران را کاهش دهد.
این ارقام یک واقعیت مهم را نشان میدهند: صنعت متانول ایران بیش از آنکه یک صنعت مبتنی بر تقاضای داخلی باشد، صنعتی صادراتمحور و وابسته به بازار جهانی، بهویژه چین و هند، است. بنابراین، مسئله امروز این صنعت را نمیتوان صرفاً با کاهش یا افزایش قیمت متانول توضیح داد. پرسش اساسیتر این است که آیا سیاست صنعتی ایران توانسته است مزیت گاز طبیعی را به حداکثر ارزش اقتصادی تبدیل کند یا خیر.
استدلال این گزارش آن است که مشکل اصلی، «تولید متانول» نیست؛ بلکه مدلی از سیاستگذاری است که ظرفیت تولید محصول پایه را سریعتر از توسعه زنجیره ارزش، بازار داخلی، امنیت خوراک و صنایع پاییندستی گسترش داده است.
اما مسئله از کجا آغاز شد؟
در مرحله نخست توسعه صنعت متانول، تولید و صادرات این محصول از نظر اقتصادی تصمیمی قابل دفاع بود. ایران میتوانست گاز طبیعی را به محصولی قابل تجارت تبدیل کند و از مزیت خوراک ارزان، دسترسی به بنادر جنوبی و نزدیکی به بازارهای آسیایی استفاده کند.
اما این مزیت به تدریج به یک وابستگی تبدیل شد. متانول یک کالای استاندارد، قابل تبادل و کم تمایز است و تولیدکننده ایرانی کنترل محدودی بر قیمت آن دارد. به عبارت دیگر قیمت نهایی متانول تحت تأثیر عرضه و تقاضای جهانی، هزینه خوراک، حملونقل، ظرفیت چین و شرایط صنایع پاییندستی قرار میگیرد نه برند یا ویژگی منحصربفرد یک تولید کننده. Methanex نیز بازار متانول را صنعتی رقابتی، چرخهای و ذاتاً نوسانی توصیف میکند (Methanex Corporation, 2026).
البته نباید قیمتهای فعلی را مبنای قضاوت دائمی درباره آینده صنعت متانول قرار داد. متانول بازاری چرخهای است و دورههایی از قیمتهای بسیار بالاتر نیز در سابقه این بازار دیده شده است. بنابراین، ارزیابی این صنعت باید در چند افق کوتاهمدت، میانمدت و بلندمدت انجام شود و صرفاً بر شرایط قیمتی امروز تکیه نکند.
در نتیجه، هرچه سهم صادرات متانول خام در سبد صنعت افزایش یابد، ریسک صنعت نیز بیشتر به متغیرهایی منتقل میشود که در اختیار ایران نیستند.
مطالعه زنجیره ارزش متانول این وابستگی را بهخوبی نشان میدهد. حدود ۹۰ درصد متانول تولیدی کشور صادر میشود. از سوی دیگر، در بازار جهانی، ایران حدود ۱۱ درصد ظرفیت اسمی متانول را در اختیار دارد و یکی از مهمترین عرضهکنندگان بازار آسیا است(OPIS, 2026). بنابراین هر اختلال در تولید یا صادرات ایران میتواند بر بازار منطقهای اثر بگذارد؛ اما همین رابطه معکوس نیز وجود دارد: هر کاهش قیمت یا محدودیت تقاضا، مستقیماً به تولیدکننده ایرانی منتقل میشود.
پارادوکس گاز؛ ظرفیت داریم، اما خوراک پایدار نداریم
یکی از مهمترین تناقضهای فعلی صنعت متانول این است که صنعتی که اساساً بر مزیت گاز طبیعی شکل گرفته، اکنون خود با محدودیت گاز مواجه است.
گزارش سالانه Methanex نشان میدهد که نرخ بهرهبرداری واحدهای متانول ایران تحت تأثیر کاهش دسترسی به گاز ناشی از افت تولید برخی میدانهای گازی قرار گرفته است. همین گزارش، تحریمها و مشکلات تأمین مالی و فنی را نیز از عوامل کندشدن پروژههای جدید در ایران معرفی میکند(Methanex Corporation, 2026). بنابراین باید میان ظرفیت اسمی و ظرفیت اقتصادی قابل اتکا تفاوت قائل شد. کارخانهای با ظرفیت اسمی یک میلیون تن، زمانی دارایی اقتصادی واقعی است که بتواند خوراک کافی، پایدار و رقابتی برای تولید داشته باشد.
از این منظر، یکی از اشتباهات سیاستگذاری این بوده است که توسعه ظرفیت پتروشیمی در مقاطعی جلوتر از توسعه زیرساخت بالادست گاز حرکت کرده است. در شرایط ناترازی گاز، احداث ظرفیت جدید گازبر بدون تضمین خوراک پایدار، لزوماً به افزایش تولید واقعی منجر نمیشود.
در کنار بازار و قیمت، مسئله تأمین پایدار خوراک شاید بنیادیترین محدودیت پیشروی صنعت باشد. حتی ظرفیت بالای اسمی، بدون دسترسی پایدار به گاز، الزاماً به تولید و درآمد منجر نمیشود. گزارشهای اخیر صنعت پتروشیمی نیز محدودیت خوراک گاز و افت دسترسی به گاز در برخی میدانهای ایران (به دلیل افت فشار مخزن) را از عوامل مؤثر بر کاهش نرخ بهرهبرداری واحدهای متانول میدانند. موضوع افت فشار مخزن حتی ممکن است تامین گاز خانگی را با مشکل مواجه کند چه رسد به تامین خوراک پایدار برای واحد متانول در صنعت پتروشیمی.
خطای مهمتر؛ ظرفیتسازی بدون تکمیل زنجیره ارزش
اما مسئله اصلی حتی محدودیت گاز نیست. مشکل بنیادیتر، تکمیلنشدن زنجیره ارزش متانول است. متانول خود یک ماده واسطهای است و میتواند در تولید فرمالدهید، اسید استیک، MTBE، DME، الفینها و سایر محصولات شیمیایی استفاده شود. در مسیر MTO/MTP نیز متانول میتواند به الفینهایی مانند اتیلن و پروپیلن تبدیل شود. در سال ۲۰۲۵ حدود ۱۸ میلیون تن متانول در بازار تجاری چین توسط واحدهای MTO مصرف شده است؛ بنابراین بخش مهمی از تقاضای متانول در واقع از صنایع پاییندستی ناشی میشود(Methanex Corporation, 2026).
در ایران اما بخش بزرگی از ظرفیت در مرحله تولید متانول متوقف شده است. به عبارت دیگر، کشور توانسته «ماده اولیه» را در مقیاس بسیار بزرگ تولید کند، اما به همان نسبت نتوانسته صنایع مصرفکننده این ماده اولیه را توسعه دهد. این همان نقطهای است که میتوان از آن بهعنوان خطای مدل توسعه نام برد. ایران کارخانههای تولید متانول ساخت، اما به اندازه آنها اکوسیستم مصرف متانول نساخت. البته این بدان معنا نیست که هر تن متانول باید الزاماً در داخل مصرف شود. صادرات نیز میتواند کاملاً اقتصادی باشد. مسئله آن است که سیاستگذار نباید بین صادرات متانول خام و تبدیل آن به محصول با ارزش افزوده بالاتر، بدون توجه به هزینه فرصت گاز، تفاوت قائل نشود.
آیا سیاستگذار این مشکل را شناخته است؟
نکته مهم این است که سیاستگذار در سالهای گذشته اصل مشکل را شناسایی کرده است. برای نمونه، دولت در سال ۱۳۹۹ سیاستهایی برای تکمیل زنجیره متانول به پروپیلن تصویب کرد. این سیاست شامل ایجاد زیرساخت انتقال پروپیلن و همچنین تخفیف خوراک برای واحدهای متانولیای بود که خوراک واحدهای MTO/MTP را تأمین میکردند. تخفیف مذکور برای واحدهای واجد شرایط تا ۲۸ درصد و در مناطق کمترتوسعهیافته تا ۳۰ درصد تعیین شده بود (هیئت وزیران، ۱۳۹۹).
این تصمیم نشان میدهد که مسئله صرفاً نبود آگاهی سیاستگذار نیست؛ بلکه مشکل در طراحی و اجرای سیاست صنعتی و زمانبندی آن است. مشوق تکمیل زنجیره زمانی بیشترین اثر را دارد که پیش از ایجاد ظرفیت عظیم محصول پایه، جهت سرمایهگذاری را تعیین کند.
مطالعات اقتصادی نیز از همین جهت اهمیت دارند. Mousavi و همکاران (2021) نشان دادهاند که در سناریوهای مورد بررسی، تبدیل متانول به پروپیلن میتواند از فروش متانول خام جذابتر باشد و سیاست قیمتگذاری خوراک میتواند برای سوقدادن سرمایهگذاری به سمت تکمیل زنجیره استفاده شود.
راهحل؛ تغییر معیار از «ظرفیت» به «ارزش»
بنابراین راهحل، توقف صنعت متانول یا تعطیلی واحدهای موجود نیست. چنین رویکردی هم از نظر اقتصادی و هم از نظر سیاست صنعتی منطقی نیست.
راهحل، تغییر هدف سیاستگذاری از افزایش ظرفیت متانول به افزایش ارزش ایجادشده از هر واحد گاز است.
نخست، ایجاد ظرفیت جدید متانول باید با احتیاط انجام شود. هر پروژه جدید باید حداقل سه سؤال را پاسخ دهد: خوراک پایدار دارد؟ بازار مشخص دارد؟ و برنامه مشخصی برای اتصال به زنجیره پاییندستی دارد؟
دوم، قیمت خوراک باید نقش سیاست صنعتی داشته باشد. تخفیف خوراک نباید صرفاً به دلیل تولید متانول اعطا شود؛ بلکه باید بخشی از آن مشروط به حرکت محصول در زنجیره ارزش باشد. مطالعه اقتصادی Mousavi و همکاران نیز دقیقاً بر چنین رویکردی تأکید میکند (Mousavi et al., 2021).
سوم، ایران باید مجموعهای از مسیرهای پاییندستی را بهصورت اقتصادی مقایسه کند؛ نه اینکه یک فناوری را بهصورت دستوری بر همه پروژهها تحمیل کند. مسیرهایی مانند MTO/MTP، اسید استیک، فرمالدهید، MTBE و MTG باید بر اساس سرمایهگذاری، قیمت محصول، بازار، فناوری و مصرف انرژی مقایسه شوند.
مطالعه مهام در این زمینه یک نمونه عملی ارائه میدهد. برای تولید ۱۵۰ هزار تن بنزین در مسیر MTG، حدود ۴۳۶ هزار تن متانول در سال مورد نیاز است و قیمت فرضشده متانول خوراک در این مطالعه ۲۳۲ دلار به ازای هر تن در نظر گرفته شده است (شرکت زنجیره ارزش نفت و گاز مهام، ۱۴۰۴). این نمونه نشان میدهد که متانول میتواند از یک محصول صادراتی به خوراک یک زنجیره دیگر تبدیل شود؛ هرچند اقتصادیبودن MTG باید مستقل از اصل سیاست تکمیل زنجیره و با مقایسه دقیق هزینه فرصت متانول، قیمت بنزین و سرمایهگذاری بررسی شود. ضمن اینکه موضوع تامین بنزین کشور امروز یک مسئله امنیت ملی در حوزه انرژی محسوب میشود.
چهارم، مسئله گاز باید همزمان با سیاست پتروشیمی حل شود. توسعه ظرفیت بدون برنامه برای افزایش تولید گاز، ذخیرهسازی، بهینهسازی مصرف و قراردادهای پایدار خوراک، صرفاً ظرفیت اسمی ایجاد میکند.
پنجم، معیار ارزیابی پروژهها باید تغییر کند. شاخص اصلی نباید فقط «تن تولید متانول» یا «ارزش صادرات» باشد؛ بلکه باید ارزش افزوده به ازای هر واحد گاز، اشتغال، تنوع صادرات، عمق زنجیره و تابآوری در برابر تحریم و شوک قیمت نیز سنجیده شود.
نتیجهگیری:
بحران متانول ایران را نمیتوان صرفاً به افت قیمت جهانی یا تحریم نسبت داد. این عوامل مهماند، اما آسیبپذیری صنعت را آشکار کردهاند؛ آنها علت بنیادی مسئله نیستند. مسئله بنیادی، مدل توسعهای است که مزیت گاز طبیعی را به ظرفیت بزرگ تولید متانول تبدیل کرد، اما توسعه زنجیره پاییندستی، امنیت خوراک و تنوع بازار را همزمان و به همان اندازه پیش نبرد. امروز ایران حدود ۱۷.۴ میلیون تن ظرفیت اسمی متانول دارد و بیش از ۹۰ درصد تولید آن صادر میشود. این ساختار در دوره قیمتهای مناسب میتواند درآمد ایجاد کند، اما در دوره رکود بازار، محدودیت گاز یا اختلال تجاری، آسیبپذیری بالایی دارد.
بنابراین سیاست آینده نباید «متانول بیشتر» باشد؛ باید «ارزش بیشتر از متانول و گاز» باشد. بهترین سیاست، توقف ناگهانی صادرات یا اجبار همه تولیدکنندگان به ورود به یک محصول خاص نیست. سیاست درست عبارت است از: جلوگیری از ظرفیتسازی بدون توجیه، مشروطکردن مشوق خوراک به تکمیل زنجیره، توسعه هدفمند صنایع پاییندستی، تضمین خوراک و ارزیابی پروژهها بر اساس ارزش اقتصادی کل زنجیره.
در نهایت، مسئله صنعت متانول ایران این نیست که متانول تولید میکند؛ مسئله این است که بخش بزرگی از مزیت گازی کشور در نخستین حلقه زنجیره متوقف میشود. اصلاح سیاست باید این توقف را برطرف کند.
نویسنده گزارش؛ دکتر علی قنواتی اصل
از مدیران صنعت پتروشیمی، دکترای محیط زیست، دانش آموخته مدیریت کسب و کار و پژوهشگر حوزه صنعت نفت
اختصارات:
MTO: تبدیل متانول به الفین ، MTP: تبدیل متانول به پروپیلن ، MTG: تبدیل متانول به بنزین
منابع:
1- هیئت وزیران. (۱۳۹۹). تصویبنامه در خصوص اقدامات شرکت ملی صنایع پتروشیمی در تولید پروپیلن و بهرهبرداری از متانول مازاد تولیدی در کشور، شماره 152536/ت57944هـ.
2- شرکت زنجیره ارزش نفت و گاز مهام. (۱۴۰۴). مطالعه امکانسنجی طرح تولید بنزین از متانول (MTG).
3- Methanex Corporation. (2026). 2025 annual report. Methanex Corporation.
4- Mousavi, S. M., et al. (2021). The economic evaluation of methanol and propylene production from natural gas at petrochemical industries in Iran. Sustainability, 13(17), 9990. https://doi.org/10.3390/su13179990
5- OPIS. (2026, March 26). The impact of US-Iran conflict on methanol markets. OPIS, a Dow Jones Company.



ارسال دیدگاه
مجموع دیدگاهها : 0در انتظار بررسی : 0انتشار یافته : 0