مارون ۴۰ همت فروخت؛ اما آیا رشد فروش زیر سایه هزینهها رنگ میبازد؟
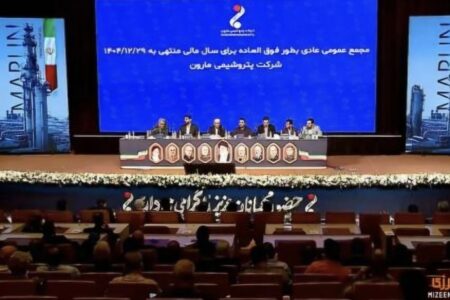
به گزارش پترو برتر، همزمان با برگزاری مجمع عمومی عادی سالیانه پتروشیمی مارون، انتشار گزارش عملکرد مردادماه ۱۴۰۵ این شرکت، بار دیگر نگاه فعالان بازار سرمایه را به یکی از بزرگترین تولیدکنندگان صنعت پتروشیمی کشور جلب کرد.
در نگاه نخست، آمارها امیدوارکننده هستند؛ مارون طی پنج ماه نخست سال حدود ۴۰ هزار میلیارد تومان فروش محصولات به ثبت رسانده که نسبت به حدود ۲۸ هزار میلیارد تومان مدت مشابه سال قبل، رشد ۴۵ درصدی را نشان میدهد.
منظر نقدینگی و تأمین مالی پروژههای توسعهای، یک امتیاز مهم برای مارون محسوب میشود.
با این حال، برخی تحلیلگران معتقدند ظرفیت صادراتی مارون همچنان میتواند بیش از سطح فعلی مورد استفاده قرار گیرد.
مجمع؛ فرصتی برای پاسخ به مهمترین مطالبه سهامداران
اگرچه رشد ۴۵ درصدی فروش، دستاورد قابل توجهی برای مارون محسوب میشود، اما بازار سرمایه امروز تنها به رشد مبلغ فروش واکنش نشان نمیدهد.
آنچه برای سهامداران اهمیت بیشتری دارد، توان شرکت در تبدیل این رشد فروش به سود پایدار است.
به همین دلیل انتظار میرود هیئتمدیره در مجمع امروز علاوه بر ارائه گزارش عملکرد، درباره برنامه کنترل هزینه خوراک، مدیریت هزینه انرژی، توسعه بازارهای صادراتی و افزایش حاشیه سود نیز شفافسازی کند.
جمعبندی
گزارش پنجماهه مارون نشان میدهد این شرکت همچنان یکی از موتورهای درآمدزایی صنعت پتروشیمی است و رشد ۴۵ درصدی فروش، مؤید تداوم فعالیت عملیاتی آن است.
اما در سوی دیگر، افزایش قابل توجه هزینههای خوراک و انرژی این پیام را نیز به بازار مخابره میکند که از این پس، معیار اصلی ارزیابی مارون صرفاً رشد فروش نخواهد بود؛ بلکه توان شرکت در حفظ حاشیه سود و تبدیل درآمد به سود خالص، مهمترین شاخصی است که سهامداران در گزارشهای آتی دنبال خواهند کرد.




ارسال دیدگاه
مجموع دیدگاهها : 0در انتظار بررسی : 0انتشار یافته : 0